

店舗併用住宅をお持ちの方の中には、「特殊な物件だから売却できないのではないか」と不安に思われている方も多いのではないでしょうか。
お店と住まいを手放すにあたり、資金計画や次のステップへスムーズに進めるかどうかも気になるポイントでしょう。
本記事では、店舗併用住宅の売却可否や売りにくいとされる理由、利用できる特別控除の条件について解説します。
▼ 不動産売却をしたい方はこちらをクリック ▼
売却査定フォームへ進む

店舗併用住宅はそのまま売却可能?
店舗併用住宅は、店舗部分と居住部分が一体となった建物であっても不動産として売却が可能です。
一般住宅と同様に不動産会社へ仲介を依頼して買主を探すだけでなく、直接買取や古家付き土地として売却する選択肢も検討できるでしょう。
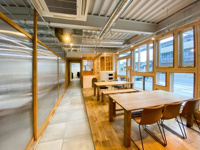
さらに、店舗部分に内装や厨房設備を残した「居抜き」の状態で引渡すことも可能です。
売主は撤去工事の手間や費用を抑えられるうえに、同業種の買主にとっても開業時の初期投資を減らせるメリットがあります。
ただし、居抜きで売却する場合は、残す設備が売主の所有物かリース会社の所有物かを確認し、売買対象を明確にしておかなければなりません。
▼この記事も読まれています
不動産を売却する時に印鑑証明は必要?取得時期や使い方も解説
▼ 不動産売却をしたい方はこちらをクリック ▼
売却査定フォームへ進む
店舗併用住宅が一般住宅より売りにくいとされる理由
店舗併用住宅が一般住宅よりも売りにくいといわれる理由は、購入できる層が限定されやすいためです。
特定の業種を前提とした設備や独立した出入口があるほど、現在の形状をそのまま利用できる買主はどうしても限られてしまうでしょう。
また、買主の資金調達において住宅ローンの利用に制約が生じる場合があることも理由の一つです。
金融機関によっては店舗部分が対象外となったり、居住部分の床面積が全体の半分以上必要になったりするため、事業用融資などの準備が必要になる場合があります。
しかし、需要が限定されるからといって決して売れないわけではありません。
既存設備を活用したい方にとっては魅力的な物件となるため、売却時には一般住宅への転用可能性なども整理して提示することが重要となります。
▼この記事も読まれています
差し押さえられた不動産は売却できる?任意売却の可否やメリットも解説
▼ 不動産売却をしたい方はこちらをクリック ▼
売却査定フォームへ進む
売却時に3,000万円の特別控除は利用できる?
店舗併用住宅を売却して譲渡所得が生じた場合、要件を満たせば「居住用財産を譲渡した場合の3,000万円の特別控除」を利用できます。
この制度は所有期間に関わらず、譲渡所得から最高3,000万円を控除できる特例です。
しかし、店舗併用住宅においては、原則として自ら居住していた部分のみが対象となる点に注意しなければなりません。
そのため、居住専用部分と店舗専用部分の床面積や敷地の利用割合から、居住用に対応する譲渡所得を計算することが求められます。
なお、居住用として使用していた部分が建物全体の概ね90%以上を占める場合は、全体を居住用として特例を適用できる仕組みです。
▼この記事も読まれています
不動産売却は未成年でも可能?親権者の同意や手続きの流れも解説
▼ 不動産売却をしたい方はこちらをクリック ▼
売却査定フォームへ進む
まとめ
店舗併用住宅は居抜きを含めて売却が可能ですが、購入層が限定されやすいため物件特性に応じた対策が必要です。
買主の住宅ローンの利用制限や、設備の所有権、特別控除を適用するための居住用割合にはとくに注意しなければなりません。
まずはご所有の物件において居住部分の床面積や設備の状況を確認し、状況に適した売却方法を検討してみてください。
広島市の不動産売却・買取でお困りの方は、ミライフプラスがサポートいたします。
不動産売却や買取に関するご相談を承っており、専門的な視点と豊富な実績を活かし、お客様に寄り添ったご提案をいたします。
お気軽にお問い合わせください。
▼ 不動産売却をしたい方はこちらをクリック ▼
売却査定フォームへ進む

ミライフプラス
広島市を中心に、地域に根ざした親身で誠実なサポートを心がけています。
保険事業(生命保険、損害保険)と不動産事業を2本の柱とし、お客様の今現在から未来にかけてのライフスタイルにプラスの御提案をさせていただきます。
■強み
・保険事業(生命保険、損害保険)と不動産事業という2本の柱
■事業
・不動産売却(仲介 / 買取)
・売買物件(土地 / 戸建て / マンション)
・保険事業(生命保険 / 損害保険)